Seguro todo riesgo para moto en Colombia
Compara opciones de varias aseguradoras con la placa de tu moto, cotiza gratis y entérate de una vez qué cubre, qué no, y qué tanto cambia el precio según cómo la uses.
SOAT 2026 para motos de más de 200 cc, tasa RUNT incluida.
SOAT 2026 para motos de 100 a 200 cc.
SOAT 2026 para motos de menos de 100 cc.
Tasa RUNT que ya viene incluida en cada tarifa 2026.
Tarifas 2026 según la Circular Externa 022 de 2025 de la Superintendencia Financiera de Colombia. El SOAT es obligatorio y va aparte del todo riesgo: cubre a las personas, no tu moto.
¿Qué es el seguro todo riesgo de moto y en qué se diferencia del SOAT?
El SOAT es obligatorio para poder circular: según la Ley 769 de 2002 (artículo 42), toda moto debe tenerlo vigente, y protege a las personas que resultan lesionadas en un accidente de tránsito, sin importar quién tuvo la culpa. Si el vehículo no está asegurado o no se identifica, quien responde es el Adres.
El seguro todo riesgo es voluntario y protege tu patrimonio: tu moto y lo que le llegues a causar a un tercero con ella. Uno no reemplaza al otro, son complementarios. Puedes tener SOAT solo, todo riesgo solo, o los dos: en el cotizador de Asegúralopues eliges lo que necesitas para tu moto.
¿Qué cubre un seguro todo riesgo para moto?
Las coberturas troncales son parecidas en todo el mercado; el detalle exacto —límites, deducibles, asistencias— depende de la póliza que elijas.
Responsabilidad civil
Lo que tu moto le llegue a causar a un tercero: otro vehículo, un bien o una persona. Los límites cambian según el plan.
Pérdida parcial
Choques, caídas, daños por eventos de la naturaleza o vandalismo, según la póliza. Aquí aplica el deducible.
Pérdida total
Por daños —típicamente cuando la reparación supera un porcentaje alto del valor comercial— o por hurto. Se paga según el valor asegurado y las condiciones de tu póliza.
Muchas pólizas también traen asistencias, aunque varían por plan: grúa, cerrajería, asistencia en carretera y, en algunos casos, moto de reemplazo mientras reparan la tuya.
El deducible: la parte que más confunde
El deducible es lo que pagas tú, de tu bolsillo, en cada reclamación de pérdida parcial —y, según la póliza, a veces también en pérdida total o hurto—. Se expresa como un monto fijo, un porcentaje de la pérdida, en salarios mínimos, o con fórmulas del tipo "el mayor entre X % de la pérdida y Y salario mínimo". A mayor deducible, menor precio de la póliza; a menor deducible, precio más alto: es una de las palancas más directas para mover la cifra final.
Y ojo con esto: "todo riesgo" no quiere decir que no existan límites. Lo que casi siempre queda por fuera —según la póliza— es usar la moto para transportar pasajeros o domicilios sin haberlo declarado, hacerle modificaciones que no avisaste, o manejarla sin licencia vigente o bajo efectos del alcohol o de sustancias. Por eso el consejo más honesto que te podemos dar: declara el uso real de tu moto al cotizar. Es lo que evita problemas el día que necesites reclamar.
¿Para qué usas la moto? Así cambia tu seguro
El uso que le das no es un detalle menor: cambia el precio y, sobre todo, cambia si la aseguradora responde cuando más la necesitas. Elige tu caso.
Uso particular
Vas y vienes del trabajo, haces mandados, sales los fines de semana. Es el uso que la mayoría de pólizas asume por defecto. Si tu moto no sale de ahí, decláralo tal cual: así de simple.
Uso laboral, sin reparto
Usas la moto para tu oficio —visitas clientes, cargas herramientas, te mueves entre obras— pero no repartes domicilios ni llevas pasajeros por una aplicación. Cuéntaselo igual a tu asesor: algunas pólizas piden declarar el uso laboral aunque no sea de reparto, y así evitas sorpresas.
Domicilios o plataformas
Repartes pedidos o llevas pasajeros por una aplicación. Es el uso que más mueve el precio, y el que más problemas causa cuando no se declara: si la aseguradora descubre que el uso real no coincidía con el declarado, puede objetar el pago de un siniestro. Decir la verdad desde la cotización es lo que te protege el día que la necesites, pues.
Para que veas por qué comparar antes de firmar sí cambia las cosas, mira una cotización real que hicimos:
Para la misma moto, 13 ofertas de 6 aseguradoras.Comparar sí cambia el precio.
Honda XRE 300 modelo 2021, cotizada en Manizales el 17 de septiembre de 2026: la oferta más barata quedó en $559.300 y la más cara en $2.267.355 al año.
Dato real de una cotización de Asegúralopues, no un promedio del mercado. Tu precio depende de tu moto, tu ciudad y tu perfil; esto no es una oferta.Precio del seguro de moto: qué mueve la cifra
El número final para tu moto sale de varios factores a la vez: el valor comercial de tu moto (con referencia Fasecolda), la marca, línea y modelo, la ciudad donde circula, tu edad y tu perfil como conductor, el uso que le das —particular, trabajo o domicilios/plataformas— y el deducible que elijas. Para la misma moto, cada aseguradora arma su propio precio con esos datos, y por eso el rango puede ser tan amplio como el que viste arriba. Comparar antes de firmar es, literalmente, la única forma de saber si estás pagando de más.
¿Vale la pena para una moto que ya no es nueva? Depende de tu exposición: uso diario en vía pública, zona con mucho hurto, o una moto costosa de reparar suelen inclinar la balanza a que sí. Moto guardada, uso mínimo y de bajo valor comercial puede convenir con un plan más ajustado. No hay una respuesta única, por eso existe el cotizador.
Seguro contra robo de moto: qué pasa si te la roban
El hurto es, para muchos motociclistas, la preocupación número uno. En un todo riesgo, la pérdida total por hurto suele estar cubierta, según las condiciones de la póliza que elijas, y se paga con base en el valor asegurado que quedó pactado. Cada aseguradora define plazos y requisitos propios para reconocer el pago, por eso hablamos de "depende de la póliza" y no de una regla fija.
Si te pasa, lo primero es poner la denuncia y avisar de inmediato a tu aseguradora: entre más rápido lo hagas, más simple es el proceso. Ahí es donde entra Asegúralopues: no te dejamos solo con el trámite. Segundo, la mula arriera de la página, te acompaña por WhatsApp y en el chat a cualquier hora mientras la aseguradora resuelve tu caso. La indemnización la paga directamente la aseguradora; nosotros no manejamos ese dinero, solo te acompañamos.
Seguro de moto para domicilios: declara tu uso real
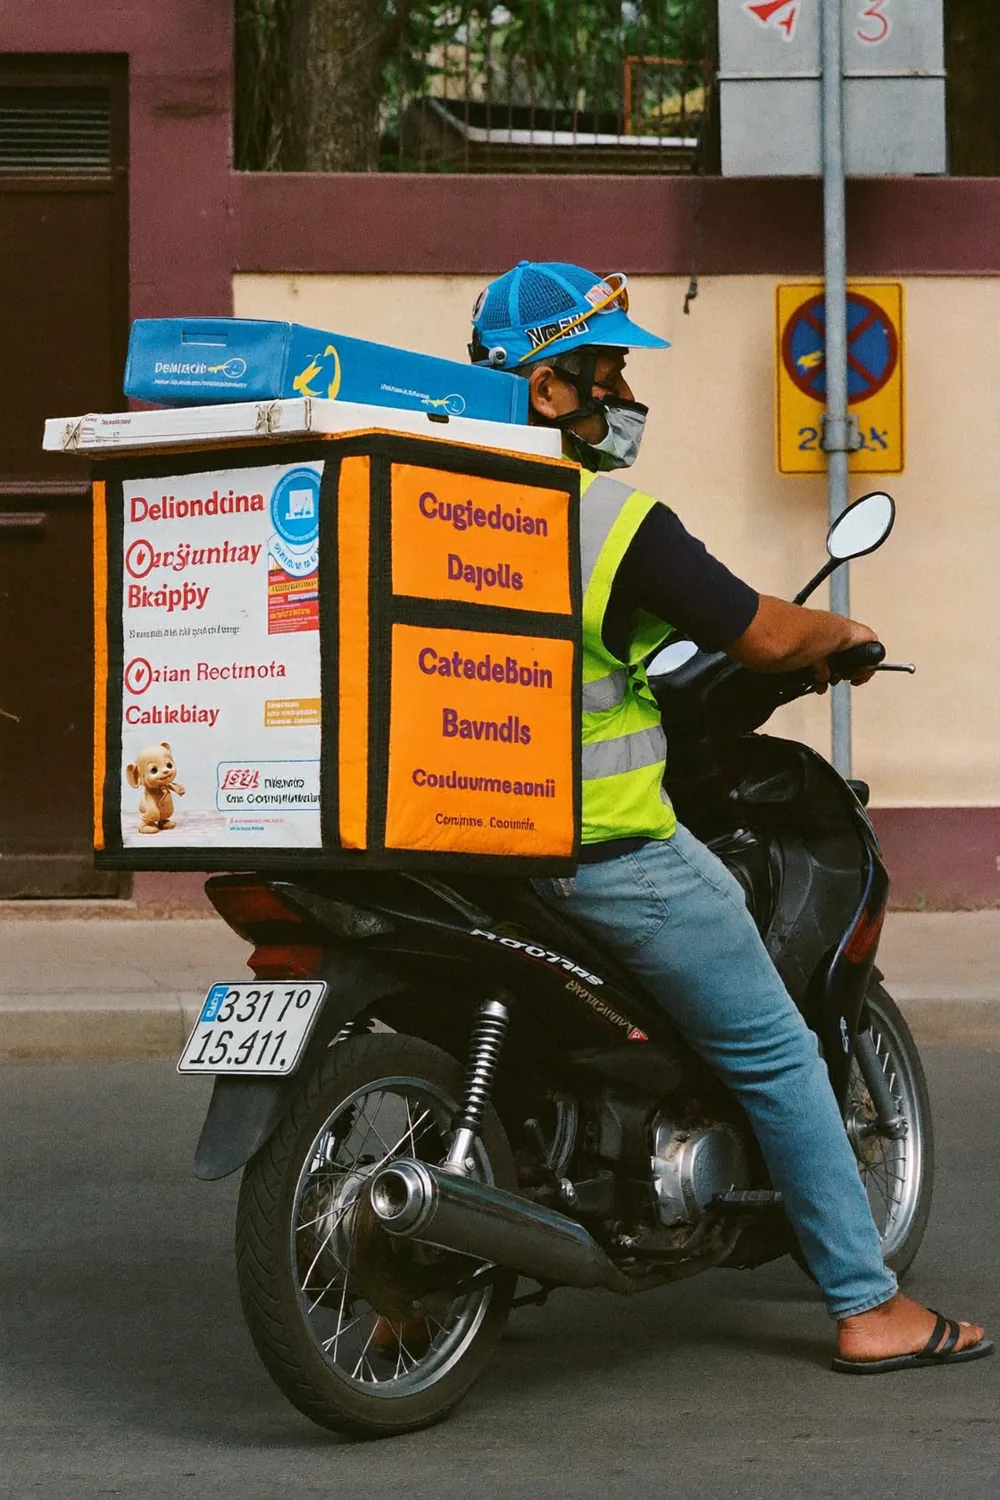
Si vives de repartir domicilios o de llevar pasajeros en tu moto, el seguro no es un lujo: es una herramienta de trabajo. Pero hay un detalle que cambia todo: debes declarar ese uso desde que cotizas, no después. Una póliza pensada para uso particular parte de un riesgo distinto al de una moto que rueda ocho o diez horas diarias por la ciudad, y si la aseguradora se entera —en medio de un siniestro— de que el uso real no coincidía con el declarado, puede objetar el pago. Es de las causas más comunes de un reclamo negado, y es evitable por completo: dilo desde el principio, pues.
Cuéntale a Segundo tu caso por WhatsAppSOAT de moto 2026: tarifas oficiales
Cifras oficiales para 2026. Ya incluyen la contribución al Adres, la tasa RUNT y los descuentos de ley: no les restes nada más.
| Categoría | Tarifa 2026 (total a pagar) |
|---|---|
| Ciclomotor | $124.100 |
| Menos de 100 cc | $256.200 |
| De 100 a 200 cc | $343.300 |
| Más de 200 cc | $761.400 |
| Motocarros | $386.900 |
Además del valor de la póliza, el SOAT trae topes de cobertura por víctima para 2026: gastos médicos hasta $13.781.171, incapacidad permanente hasta $10.505.430, muerte y gastos funerarios hasta $43.772.625, y transporte de víctimas hasta $459.320 (fuente: Fasecolda).
Aseguradoras autorizadas para expedir SOAT en Colombia: Solidaria, AXA Colpatria, Previsora, Mundial, Seguros del Estado y Sura (fuente: Fasecolda).
Así cotizas y contratas tu seguro todo riesgo de moto
Cotiza con la placa
Ingresa la placa de tu moto y cuéntanos para qué la usas. En minutos ves opciones reales de varias aseguradoras.
Elige tu oferta
Compara coberturas, deducible y precio, y escoge la que más se ajuste a tu bolsillo y a tu uso real.
Evaluación y emisión
Muchas veces se hace con una inspección virtual por videollamada —moto limpia, buena luz y buena conexión, se coordina típicamente por WhatsApp— y luego se emite la póliza. El pago va directo a la aseguradora.
Preguntas frecuentes
¿El SOAT de moto reemplaza el seguro todo riesgo?
No. El SOAT es obligatorio y cubre a las personas lesionadas en un accidente de tránsito; el todo riesgo es voluntario y protege tu moto y lo que le causes a un tercero. Son complementarios, no se reemplazan: en el cotizador eliges SOAT, todo riesgo, o los dos.
¿Cuánto cuesta un seguro todo riesgo para moto?
Depende de tu moto, tu ciudad, el uso que le das, tu perfil y el deducible que elijas; por eso el precio cambia mucho entre aseguradoras para la misma moto. Cotizar con la placa te da el número exacto para tu caso, gratis y sin compromiso.
¿El seguro todo riesgo cubre el robo de la moto?
La pérdida total por hurto suele estar cubierta, según las condiciones de la póliza que elijas, y se paga con base en el valor asegurado pactado. Denuncia y avisa a tu aseguradora cuanto antes; Asegúralopues te acompaña con el trámite.
¿Qué pasa si uso la moto para domicilios o plataformas y no lo declaro?
Es una de las causas más comunes de problemas al reclamar: si el uso real no coincide con el declarado, la aseguradora puede objetar el pago del siniestro. Decláralo desde que cotizas, no después.
¿Cuánto vale cotizar con Asegúralopues?
Nada. Cotizar y recibir asesoría es 100% gratis: la comisión la paga la aseguradora y el precio de tu póliza es el mismo que si fueras directo.
¿Qué necesito para cotizar el seguro de mi moto?
Solo la placa de tu moto y unos datos básicos que piden las aseguradoras. El cotizador te muestra opciones reales de varias aseguradoras en minutos.
Sigue leyendo
Última actualización: septiembre de 2026.